Adviesdossier en vastlegging: wat verwacht de AFM?
Een goed financieel advies moet niet alleen passend zijn, maar ook aantoonbaar worden onderbouwd. Wat betekent de toenemende aandacht van de AFM voor vastlegging en adviessamenvattingen voor financieel adviesorganisaties?
De AFM vraagt om betere vastlegging: hoe zorg je dat ieder adviesdossier het verhaal achter het advies vertelt?
Een goed financieel advies eindigt niet zodra de klant het advies heeft gehoord.
Daarna moet het advies nog worden vastgelegd. Welke informatie is geïnventariseerd? Welke wensen en doelstellingen had de klant? Welke risico's zijn besproken? Welke keuzes zijn gemaakt? En vooral: waarom is uiteindelijk voor dit advies gekozen?
Juist dat laatste wordt steeds belangrijker.
De AFM heeft in de in 2026 herziene Leidraad Hypotheekadvisering opnieuw aandacht voor de manier waarop adviseurs informatie vastleggen en deze informatie verbinden aan het uiteindelijke advies. Zo stelt de AFM dat gegevens in het adviesrapport een duidelijke rol moeten spelen in het uiteindelijke advies. Een goede vastlegging maakt bovendien duidelijk welke uitgangspunten aan een advies ten grondslag liggen en helpt wanneer een andere adviseur later met het dossier verder moet.
Daarmee gaat goede dossiervorming over meer dan administratie. Het gaat over de reconstructie van het advies.
Een compleet dossier is niet hetzelfde als een goed adviesdossier
In de praktijk kan een dossier technisch gezien compleet zijn, terwijl het voor een derde toch lastig is om te begrijpen hoe de adviseur tot zijn conclusie is gekomen.
Dat verschil is belangrijk.
Een dossier kan bijvoorbeeld informatie bevatten over:
- de financiële positie van de klant;
- inkomen en vermogen;
- bestaande verplichtingen;
- wensen en doelstellingen;
- geselecteerde producten;
- offertes;
- correspondentie.
Maar daarmee is nog niet automatisch duidelijk hoe deze informatie heeft geleid tot het uiteindelijke advies.
Een goede adviessamenvatting vormt juist de verbinding tussen die twee.
De AFM heeft dit principe al eerder heel duidelijk beschreven: een adviessamenvatting moet niet simpelweg een opsomming zijn van alles wat tijdens het adviesproces is verzameld. De kern is dat uit de vastgelegde informatie moet blijken waarom de geadviseerde oplossing passend is bij de klant.
Dat maakt een adviessamenvatting feitelijk een belangrijk onderdeel van de onderbouwing van het advies.
Van klantinformatie naar advies
Daarmee kun je een goed adviesdossier zien als een keten:
Klant → situatie → wensen → risico's → analyse → afweging → advies
Wanneer één van die schakels onvoldoende wordt vastgelegd, wordt het moeilijker om het advies achteraf te reconstrueren.
Dat is niet alleen relevant wanneer een dossier wordt gecontroleerd.
Het is ook relevant in de dagelijkse praktijk.
Wat gebeurt er bijvoorbeeld wanneer een klant twee jaar later terugkomt? Of wanneer een collega een dossier overneemt? Of wanneer een adviseur niet meer bij de organisatie werkt?
Dan moet het dossier niet alleen antwoord geven op de vraag “wat hebben we geadviseerd?”, maar ook op “waarom hebben we dit geadviseerd?”
De groeiende uitdaging voor adviesorganisaties
Voor kleinere adviesorganisaties is dit al een aandachtspunt. Voor organisaties met 11 tot 50 medewerkers wordt het nog relevanter.
Naarmate een organisatie groeit, groeit namelijk ook de kans dat verschillende adviseurs verschillende manieren van werken ontwikkelen.
De ene adviseur maakt een uitgebreide samenvatting. De andere werkt vooral met korte notities. De ene legt bepaalde overwegingen uitgebreid vast, terwijl de ander ervan uitgaat dat deze uit de rest van het dossier blijken.
Dat hoeft niet te betekenen dat één van deze adviseurs zijn werk slecht doet.
Het betekent wel dat de organisatie steeds afhankelijker wordt van individuele werkwijzen.
En juist daar ontstaat een spanningsveld:
Hoe zorg je voor een consistente kwaliteit van vastlegging zonder iedere adviseur te dwingen ieder gesprek volgens een rigide checklist te voeren?
“Vastlegging moet het advies versterken, niet het adviesgesprek verstoren”
Volgens Reinald Mast, eigenaar van Figrs, ligt daar een belangrijke uitdaging voor moderne adviesorganisaties.
“Een adviseur moet tijdens een gesprek bezig zijn met de klant en met het advies. Niet met de vraag welke administratieve handelingen hij straks allemaal nog moet uitvoeren. Goede vastlegging is essentieel, maar die zou het adviesproces juist moeten ondersteunen in plaats van er een tweede administratief proces achteraan te zetten.”
Technologie kan helpen, maar neemt de verantwoordelijkheid niet over
De oplossing is niet om de adviseur volledig uit het proces te halen.
Integendeel.
Bij financieel advies blijft de adviseur verantwoordelijk voor de beoordeling en het uiteindelijke advies. Technologie kan wel helpen om informatie uit het gesprek beter beschikbaar te maken en de administratieve verwerking ervan te versnellen.
Dat is ook waar AI interessant wordt.
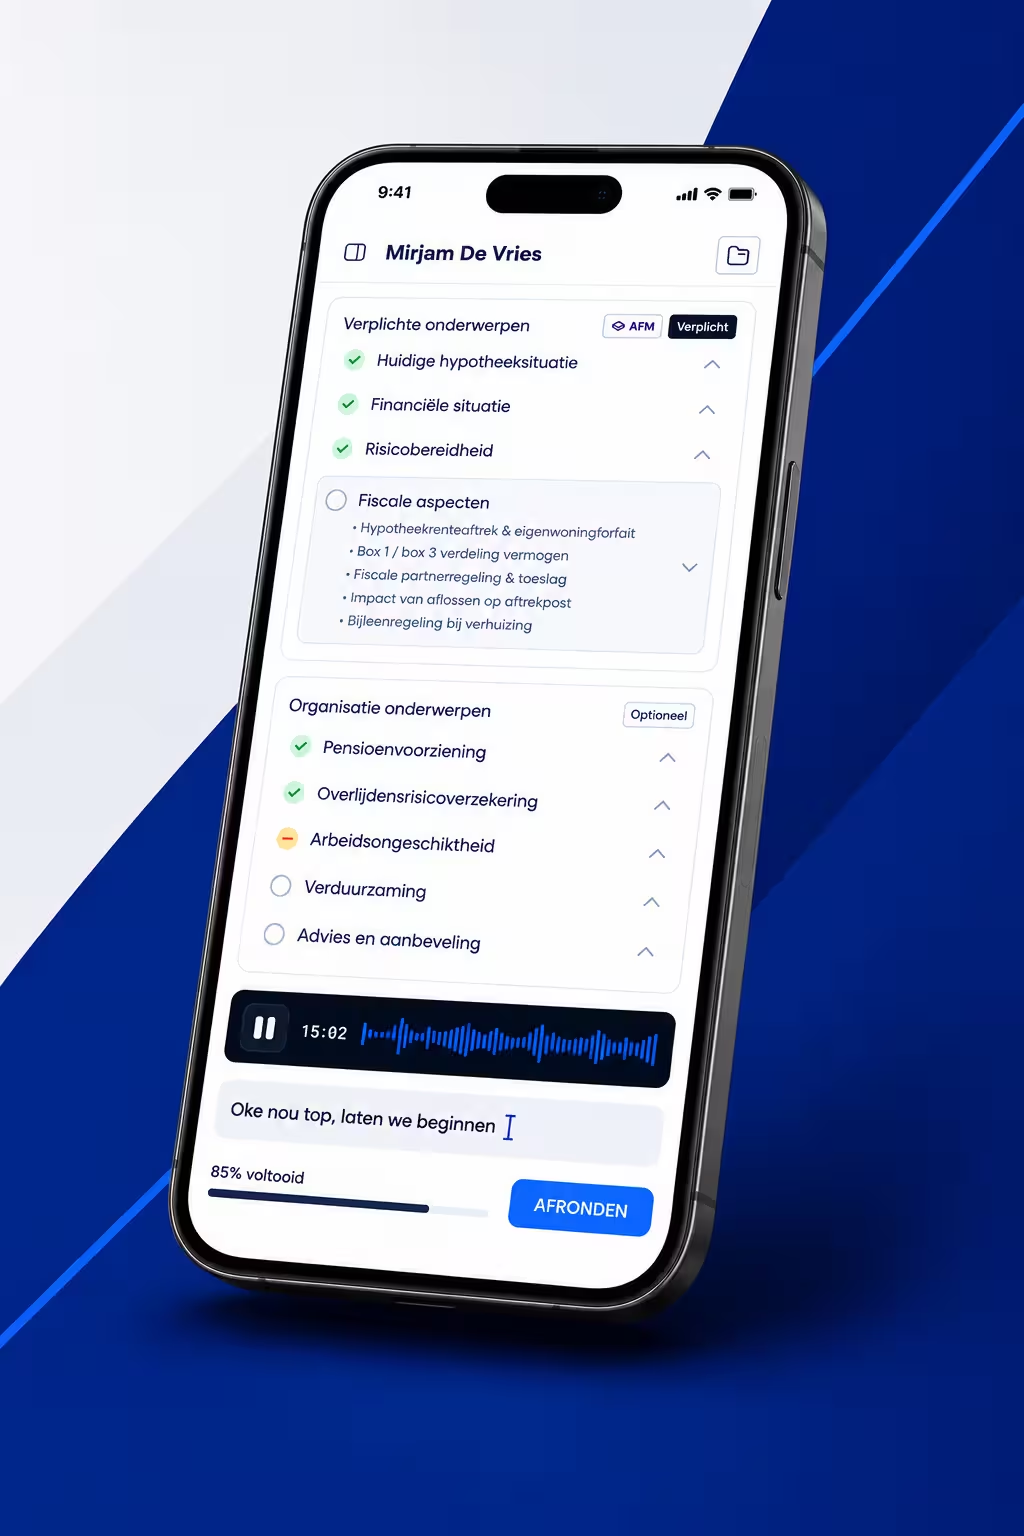
Een AI-oplossing kan bijvoorbeeld helpen om uit een adviesgesprek relevante informatie te structureren, een adviessamenvatting voor te bereiden en belangrijke onderdelen van het dossier klaar te zetten.
De adviseur beoordeelt vervolgens de output en bepaalt wat uiteindelijk onderdeel wordt van het advies.
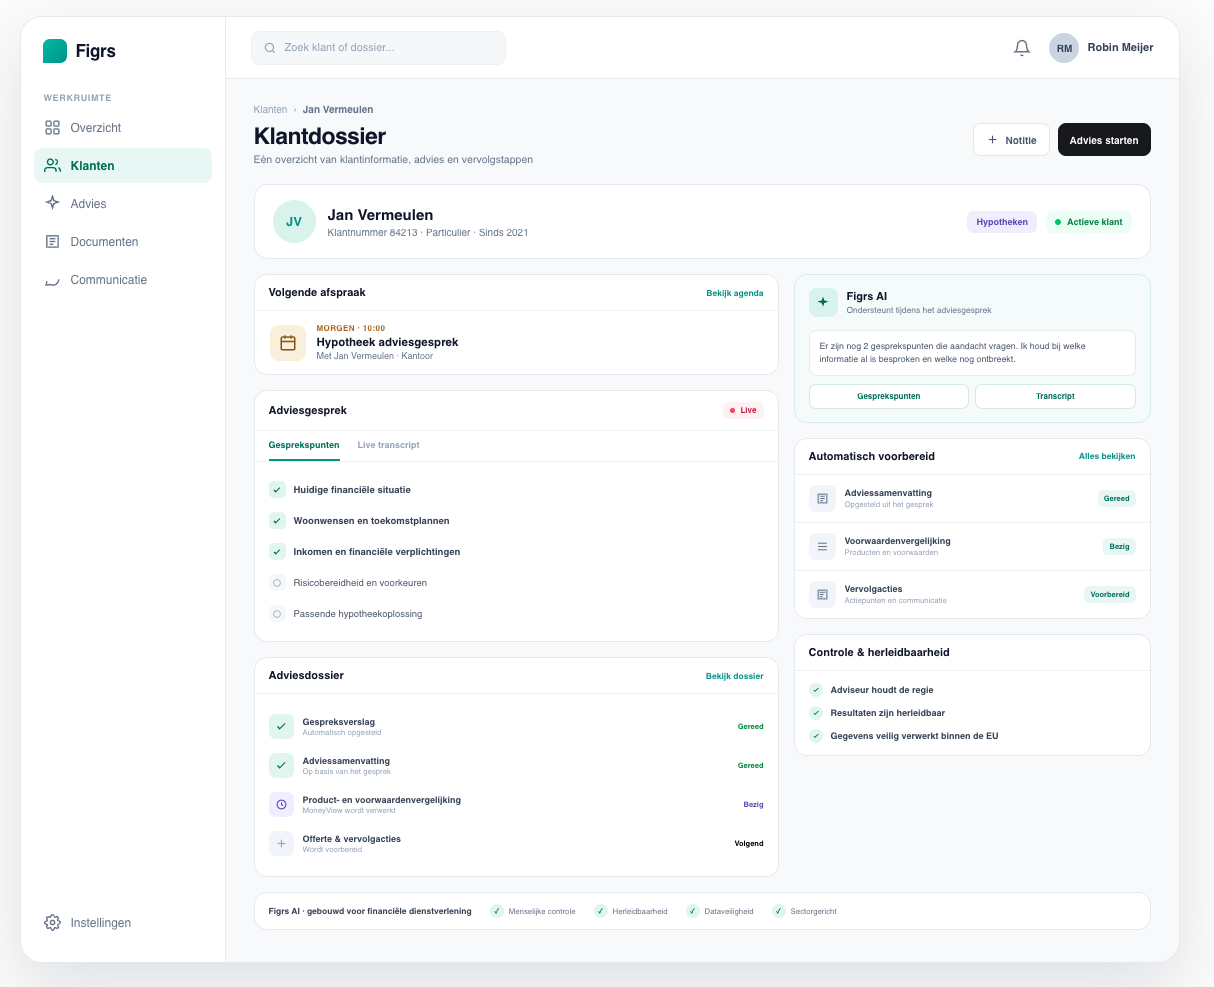
Dat principe — AI bereidt voor, de adviseur beslist — sluit aan bij de manier waarop Figrs AI momenteel is ontwikkeld. Figrs AI verwerkt het gesprek naar onder meer een adviessamenvatting, voorwaardenvergelijking, offerte, vervolgacties en adviesdossier, waarna de adviseur het resultaat controleert en waar nodig aanpast.
De vraag die adviesorganisaties zichzelf moeten stellen
De relevante vraag is daarom niet:
“Voldoet mijn dossier aan een checklist?”
Maar:
“Kan iemand die niet bij het gesprek aanwezig was, op basis van mijn dossier begrijpen hoe en waarom dit advies tot stand is gekomen?”
Dat is een veel fundamentelere vraag.
En naarmate adviesorganisaties groeien, wordt het steeds belangrijker om ervoor te zorgen dat die kwaliteit niet alleen afhankelijk is van de individuele adviseur.
Een goed adviesdossier vertelt uiteindelijk hetzelfde verhaal als het adviesgesprek zelf.
Emphasize your product's unique features or benefits to differentiate it from competitors
In nec dictum adipiscing pharetra enim etiam scelerisque dolor purus ipsum egestas cursus vulputate arcu egestas ut eu sed mollis consectetur mattis pharetra curabitur et maecenas in mattis fames consectetur ipsum quis risus mauris aliquam ornare nisl purus at ipsum nulla accumsan consectetur vestibulum suspendisse aliquam condimentum scelerisque lacinia pellentesque vestibulum condimentum turpis ligula pharetra dictum sapien facilisis sapien at sagittis et cursus congue.
- Pharetra curabitur et maecenas in mattis fames consectetur ipsum quis risus.
- Justo urna nisi auctor consequat consectetur dolor lectus blandit.
- Eget egestas volutpat lacinia vestibulum vitae mattis hendrerit.
- Ornare elit odio tellus orci bibendum dictum id sem congue enim amet diam.
Incorporate statistics or specific numbers to highlight the effectiveness or popularity of your offering
Convallis pellentesque ullamcorper sapien sed tristique fermentum proin amet quam tincidunt feugiat vitae neque quisque odio ut pellentesque ac mauris eget lectus. Pretium arcu turpis lacus sapien sit at eu sapien duis magna nunc nibh nam non ut nibh ultrices ultrices elementum egestas enim nisl sed cursus pellentesque sit dignissim enim euismod sit et convallis sed pelis viverra quam at nisl sit pharetra enim nisl nec vestibulum posuere in volutpat sed blandit neque risus.

Use time-sensitive language to encourage immediate action, such as "Limited Time Offer
Feugiat vitae neque quisque odio ut pellentesque ac mauris eget lectus. Pretium arcu turpis lacus sapien sit at eu sapien duis magna nunc nibh nam non ut nibh ultrices ultrices elementum egestas enim nisl sed cursus pellentesque sit dignissim enim euismod sit et convallis sed pelis viverra quam at nisl sit pharetra enim nisl nec vestibulum posuere in volutpat sed blandit neque risus.
- Pharetra curabitur et maecenas in mattis fames consectetur ipsum quis risus.
- Justo urna nisi auctor consequat consectetur dolor lectus blandit.
- Eget egestas volutpat lacinia vestibulum vitae mattis hendrerit.
- Ornare elit odio tellus orci bibendum dictum id sem congue enim amet diam.
Address customer pain points directly by showing how your product solves their problems
Feugiat vitae neque quisque odio ut pellentesque ac mauris eget lectus. Pretium arcu turpis lacus sapien sit at eu sapien duis magna nunc nibh nam non ut nibh ultrices ultrices elementum egestas enim nisl sed cursus pellentesque sit dignissim enim euismod sit et convallis sed pelis viverra quam at nisl sit pharetra enim nisl nec vestibulum posuere in volutpat sed blandit neque risus.
Vel etiam vel amet aenean eget in habitasse nunc duis tellus sem turpis risus aliquam ac volutpat tellus eu faucibus ullamcorper.
Tailor titles to your ideal customer segment using phrases like "Designed for Busy Professionals
Sed pretium id nibh id sit felis vitae volutpat volutpat adipiscing at sodales neque lectus mi phasellus commodo at elit suspendisse ornare faucibus lectus purus viverra in nec aliquet commodo et sed sed nisi tempor mi pellentesque arcu viverra pretium duis enim vulputate dignissim etiam ultrices vitae neque urna proin nibh diam turpis augue lacus.

Max van Agteren
Max bouwt de intelligentie achter de agents. Van datamodellen tot AI-pipelines, hij zorgt dat het platform leert en verbetert op basis van echte resultaten.